Anschlussfinanzierung:
Erst die Zahlen.
Dann die Bank.
Die Zinsbindung endet, die Restschuld bleibt. Der Simulator zeigt zuerst Restschuld und Beleihung. Dann sprechen Sie mit dem Berater, der den Wechsel auch umsetzt: Forward-Darlehen, Umschuldung oder das Angebot Ihrer Bank, gegengerechnet.
Der Vergleich statt der Verlängerung: Zugang zu über 500 Darlehensgebern, ein Ansprechpartner bis zur Abtretung der Grundschuld.
- Bis zu 60 Monate vorherZins sichern per Forward-Darlehen
- Über 500 Darlehensgeberein Vergleich statt einer Prolongation
- Kein HonorarVergütung durch die Bank
- Grundschuld wandert mitAbtretung statt Neubestellung
Struktur-Simulator
Anschlussfinanzierung. Anonym, unverbindlich, zwei Minuten.
Was sich ändert. Und was nicht.
Am Tag nach der Zinsbindung gilt der Zins von heute. Restschuld und Tilgung bleiben, nur der Zinsanteil ändert sich.
Wer die Rate vor der Bank kennt, kann früh sichern, breit vergleichen oder die Tilgung neu setzen. Der Zins ist die letzte dieser Fragen.
- Zinsanteil
- Restschuld mal Sollzins, geteilt durch zwölf. Der Teil der Rate, der neu verhandelt wird.
- Tilgungsanteil
- Der Teil, der die Restschuld senkt. Er bleibt gleich, wenn Sie ihn gleich lassen; er darf auch steigen.
- Beleihungsauslauf
- Restschuld im Verhältnis zum heutigen Objektwert. Nach Jahren der Tilgung meist niedriger als beim Kauf, das hilft beim Zins.
- Tilgung bleibt gleich
- Zinsanteil bisher
- Tilgung bleibt gleich
- Zinsanteil neu
Wann beginnt die Anschlussfinanzierung?
Bis zu fünf Jahre vor dem Ende der Zinsbindung. Der Kalender entscheidet über den Preis: Wer drei Monate vorher beginnt, nimmt, was die eigene Bank anbietet. Wer Vorlauf hat, wählt aus über 500 Darlehensgebern und entscheidet, ob er den heutigen Zins schon festschreibt.
- 60 bis 12 Monate vorherSichern
Forward-Darlehen
Der heutige Zins wird für den Tag reserviert, an dem Ihre Zinsbindung endet. Dafür zahlen Sie einen Aufschlag je Wartemonat und sind gegen steigende Zinsen abgesichert. Sinnvoll, wenn die Restschuld groß ist und Planbarkeit mehr zählt als die letzte Nachkommastelle. Ob der Aufschlag sich lohnt, ist eine Rechnung, keine Meinung.
- 12 bis 3 Monate vorherVergleichen
Umschuldung
Der Wechsel zu einem anderen Darlehensgeber zum Ende der Zinsbindung, ohne Forward-Aufschlag. Die Grundschuld wird abgetreten statt neu bestellt. Die Übertragung kostet meist einen niedrigen dreistelligen Betrag, der Zinsvorteil eines Vergleichs liegt regelmäßig darüber. Wir rechnen die Wechselkosten in den Vergleich ein.
- Die letzten drei MonateGegenrechnen
Prolongation
Das Angebot Ihrer bisherigen Bank kommt von selbst, meist drei Monate vor Ablauf. Bequem, aber ohne Vergleich gerechnet und deshalb selten das günstigste. Als Referenzwert ist es wertvoll: Wir halten es gegen den Markt. Drei Monate reichen für den Vergleich, wenn die Unterlagen bereitliegen.
Vier Situationen. Ein Simulator.
Wer das Angebot der Hausbank in der Hand hält, braucht andere Antworten als jemand, dessen Zinsbindung erst in vier Jahren endet. Der Simulator rechnet für alle gleich. Das Gespräch unterscheidet.
Die Zinsbindung endet in den nächsten zwei Jahren
Das Forward-Fenster ist offen. Der heutige Zins lässt sich für den Ablauftag sichern, mit einem Aufschlag je Monat Vorlauf. Ob Sicherheit oder Warten günstiger ist, entscheidet die Rechnung mit Ihrer Restschuld.
Jetzt durchrechnenDas Prolongationsangebot liegt vor
Das Angebot der Hausbank ist der Referenzwert. Es wurde ohne Vergleich gerechnet. Drei Monate reichen, um es gegen über 500 Darlehensgeber zu halten: Effektivzins, Wechselkosten, Sondertilgung.
Angebot gegenrechnenDie Restschuld ist überschaubar
Bei kleiner Restschuld und dem Ende in Sicht lohnt oft ein Volltilgerdarlehen oder eine kürzere Zinsbindung. Der Zinsunterschied wirkt kleiner, die Laufzeit größer. Beides lässt sich gegeneinander rechnen.
Jetzt durchrechnenEine Modernisierung steht an
Heizung, Dach, Fenster: Der Wechsel ist der Moment, den Bedarf in die neue Finanzierung zu nehmen, statt einen zweiten Kredit zu bauen. Förderanträge gehören vor die Auftragsvergabe.
Jetzt durchrechnen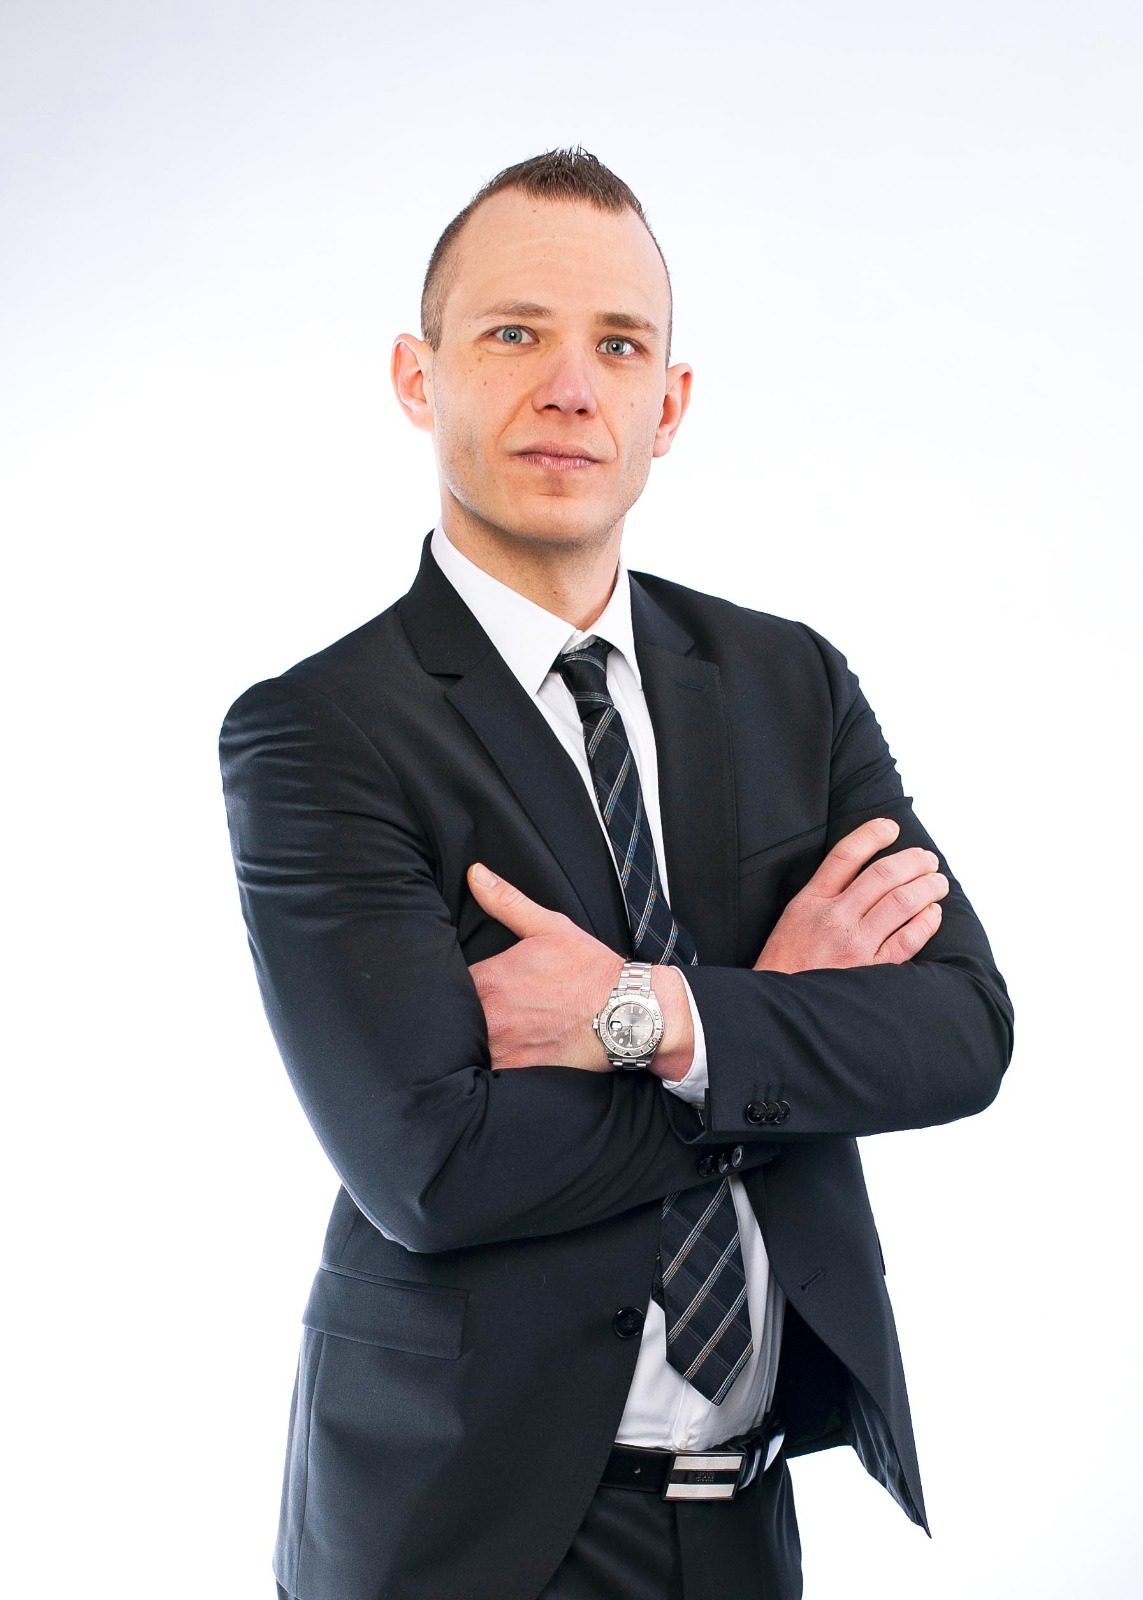
Ein Mandat. Eine Person. Bis die Grundschuld übertragen ist.
Ihre Bank schreibt drei Monate vor Ablauf. Hier beginnt die Arbeit früher: Andreas Fuhrmann prüft Restschuld und Beleihung, holt Konditionen bei über 500 Darlehensgebern ein und begleitet den Wechsel bis zur Abtretung der Grundschuld. Vor Ort in Waghäusel und im Rhein-Neckar-Raum, bundesweit per Telefon und Video.
- Erlaubnis
- § 34i Abs. 1 Satz 1 GewO, erteilt von der IHK Rhein-Neckar
- Vermittlerregister
- D-W-153-71T5-02
- Darlehensgeber
- Zugang zu über 500 Banken, Sparkassen, Bausparkassen und Versicherern
- Beratung
- Vor Ort in Waghäusel und im Rhein-Neckar-Raum, bundesweit per Telefon und Video
Kundenstimmen folgen aus dem Google-Unternehmensprofil, mit Echtheitshinweis nach § 5b Abs. 3 UWG.
Was vor dem ersten Gespräch geklärt gehört.
Wie früh sollte ich mich um die Anschlussfinanzierung kümmern?
Was kostet ein Forward-Darlehen?
Muss ich bei meiner bisherigen Bank bleiben?
Was gilt, wenn meine Zinsbindung länger als zehn Jahre läuft?
Kann ich beim Wechsel Tilgung und Rate ändern?
Welche Unterlagen brauche ich für die Anschlussfinanzierung?
Berührt die Anfrage meinen SCHUFA-Score?
Was kostet die Beratung?
Zwei Minuten bis zu Ihren Zahlen.
Anonym, ohne SCHUFA-Abfrage, ohne Kontaktdaten. Das Ergebnis steht, bevor wir nach Ihrem Namen fragen.